La modernisation du SI finance consiste à faire évoluer ou à remplacer les outils de comptabilité, de facturation, de trésorerie et de reporting pour automatiser les flux et fiabiliser les données. Le projet se déroule en six étapes, du diagnostic au pilotage, et la réforme de la facture électronique en fixe l’échéance.
Pourquoi lancer la modernisation du SI finance maintenant
Plusieurs signaux montrent qu’un système financier a atteint sa limite : des ressaisies d’un outil à l’autre, des fichiers tableur qui servent de passerelle, une clôture qui s’allonge, des applications dont l’éditeur ne livre plus de mises à jour. Chacun de ces symptômes coûte du temps à l’équipe comptable et expose à des erreurs.
Le calendrier réglementaire ajoute une contrainte. Selon le site officiel service-public, la facturation électronique démarre à partir du 1er septembre 2026 pour les grandes entreprises et les ETI, puis s’étend aux PME et aux micro-entreprises à partir du 1er septembre 2027.
Étape 1 – Diagnostiquer l’existant et les processus
Le diagnostic commence par une cartographie : quelles applications servent à l’achat, à la vente, à la trésorerie, à la clôture et au reporting, et par quelles interfaces échangent-elles ? Chaque flux est décrit avec son responsable, sa fréquence et son mode de transfert, manuel ou automatique.
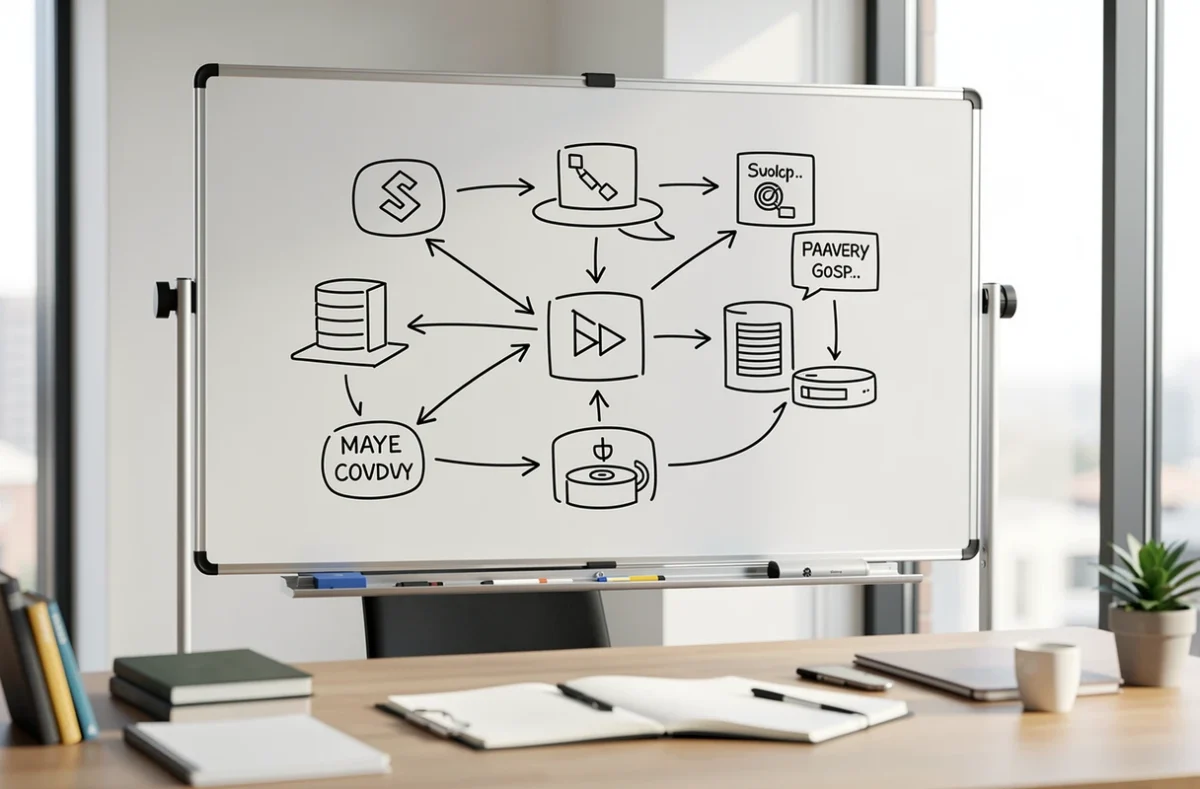
La mesure des irritants complète ce relevé. Une transformation numérique réussie dans une PME part toujours de ces constats de terrain, pas d’un choix d’outil : on note où les équipes ressaisissent, attendent une validation ou corrigent après coup.
Étapes 2 et 3 – Définir la cible et choisir entre évolution et remplacement
La cible décrit les processus tels qu’ils doivent fonctionner demain, puis les outils qui les portent. Faire évoluer l’existant convient quand la couverture fonctionnelle reste bonne et que la dette technique est faible. Le remplacement s’impose quand les modules ne communiquent plus ou que l’éditeur arrête la maintenance.
Pour trancher, quatre critères reviennent :
- la couverture fonctionnelle par rapport aux processus décrits à l’étape 1 ;
- le coût total sur la durée, licences, intégration et maintenance comprises ;
- le choix entre cloud et hébergement sur site, selon les exigences de sécurité de l’entreprise ;
- la gouvernance, qui associe la direction financière et la DSI dès le cadrage.
Le rôle d’un ERP dans la gestion financière est de rassembler comptabilité, achats et ventes sur un référentiel commun, ce qui répond bien au problème des ressaisies. Il n’est toutefois pas la seule option : un logiciel comptable spécialisé peut suffire pour une structure simple.
Étape 4 – Préparer les données et intégrer la facture électronique
Un nouvel outil hérite des défauts des données qu’on lui confie. Le référentiel des clients et des fournisseurs doit être nettoyé, avec un numéro Siren renseigné et vérifié pour chaque entreprise, car la réforme l’exige sur les factures. Le plan de comptes et l’historique à reprendre se fixent à cette étape.
La réforme ajoute quatre mentions obligatoires, d’après service-public : le Siren du client quand c’est une entreprise, l’adresse de livraison si elle diffère de celle du client, la nature des opérations (biens, services ou les deux) et, le cas échéant, la mention « Option pour le paiement de la taxe d’après les débits ». Le SI doit donc les stocker et les imprimer.
L’entreprise choisit aussi la plateforme agréée qui transmettra ses factures, en vérifiant la liste publiée par l’administration fiscale. Elle prépare enfin l’e-reporting, c’est-à-dire la transmission des données de transaction qui ne passent pas par une facture entre assujettis. La gestion électronique des documents aide à retrouver les pièces et à respecter les durées de conservation.
Étape 5 – Automatiser les flux sans perdre le contrôle
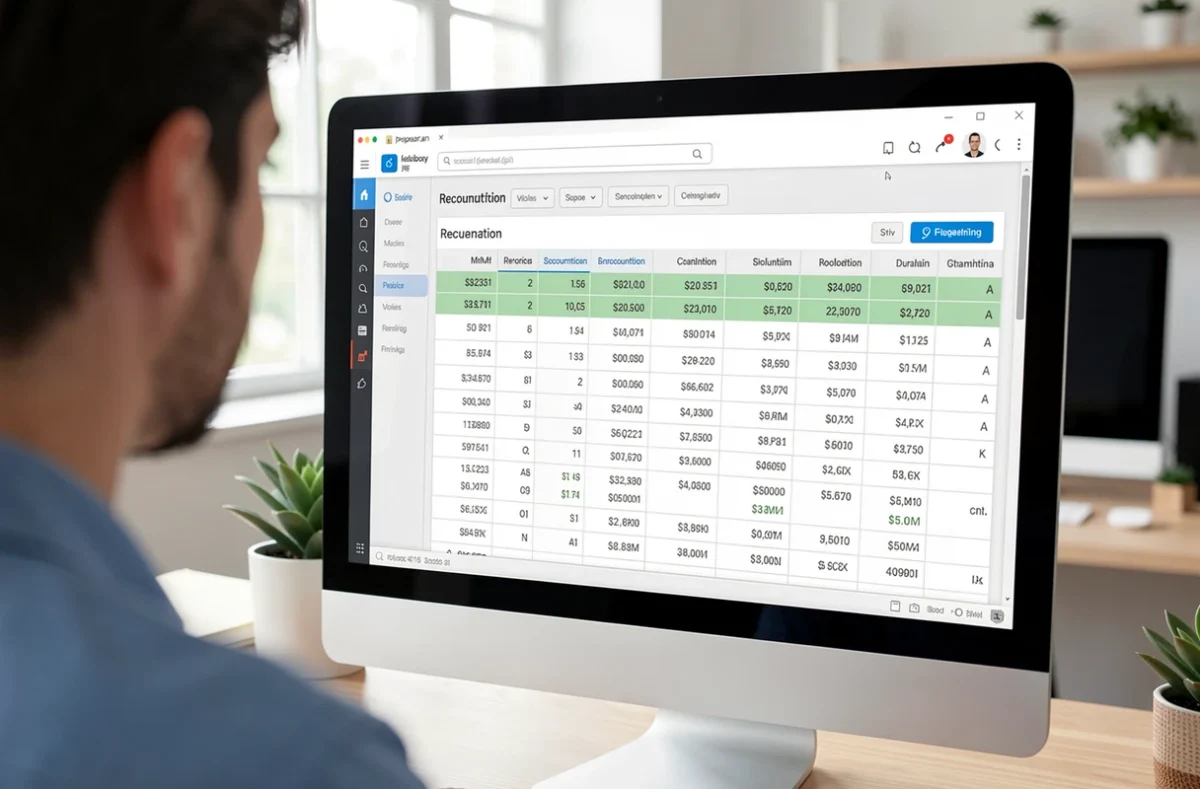
Les rapprochements bancaires, le contrôle entre commande, réception et facture, et les circuits de validation sont les premiers candidats à l’automatisation. Chaque règle automatisée garde une trace : qui a validé, quand, et selon quel seuil.
Cette piste d’audit protège l’entreprise en cas de contrôle. La séparation des tâches reste en vigueur : la personne qui saisit une facture fournisseur ne doit pas être celle qui autorise le paiement. L’automatisation des flux entre applications relie ensuite le SI finance aux autres outils sans nouvelle ressaisie.
Étape 6 – Déployer par lots et piloter après la mise en service
Le déploiement par lots limite le risque : une entité ou un processus à la fois, jamais pendant une période de clôture. Un fonctionnement en parallèle de l’ancien et du nouvel outil, sur une période courte, permet de comparer les résultats avant la bascule définitive. La formation des utilisateurs précède chaque lot.
Après la mise en service, trois indicateurs suivent les gains : le délai de clôture, la part de factures traitées sans intervention manuelle et le délai de paiement des clients. La numérisation du courrier entrant peut alimenter ce circuit dès l’arrivée des pièces papier.
Le calendrier de 2026 et de 2027 laisse peu de marge pour les entreprises qui n’ont pas encore fait leur diagnostic. Commencer par la cartographie des flux et la qualité du référentiel tiers donne déjà une base solide, quel que soit l’outil retenu.